
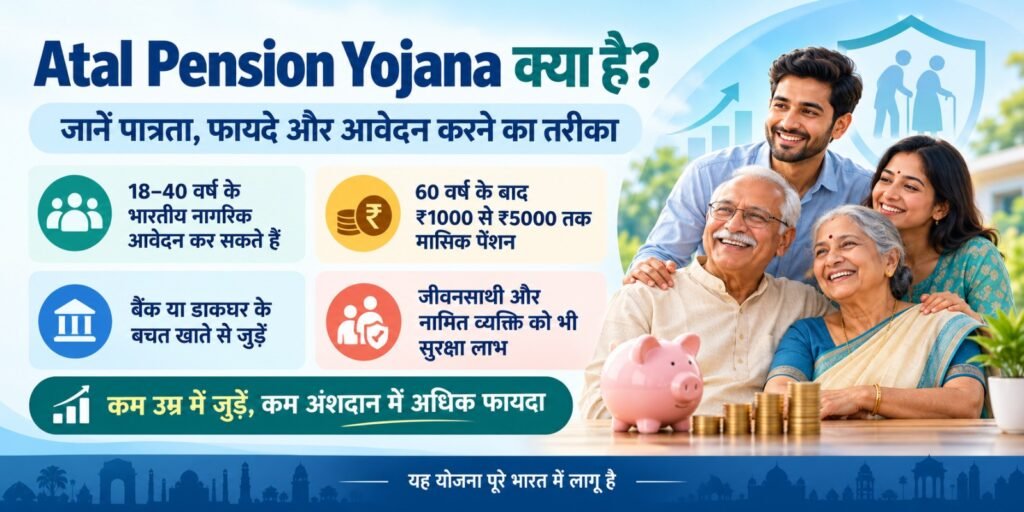
बुढ़ापे में नियमित आमदनी न होना देश के करोड़ों लोगों के लिए बड़ी चिंता है। खासकर ऐसे लोग जो निजी काम करते हैं, छोटी दुकान चलाते हैं, खेती से जुड़े हैं, मजदूरी करते हैं या असंगठित क्षेत्र में काम करते हैं, उनके पास नौकरी से मिलने वाली नियमित पेंशन की सुविधा अक्सर नहीं होती। इसी समस्या को ध्यान में रखते हुए केंद्र सरकार ने Atal Pension Yojana शुरू की।
इस योजना का उद्देश्य लोगों को छोटी उम्र से नियमित बचत के लिए प्रोत्साहित करना और 60 वर्ष की आयु के बाद हर महीने एक निश्चित न्यूनतम पेंशन उपलब्ध कराना है। योजना के अंतर्गत चुनी गई पेंशन और योजना में शामिल होने की उम्र के अनुसार व्यक्ति नियमित अंशदान करता है। सबसे महत्वपूर्ण बात यह है कि यह केवल किसी एक राज्य की योजना नहीं है। इसे पूरे भारत में लागू किया गया है और निर्धारित पात्रता पूरी करने वाला भारतीय नागरिक इसका लाभ ले सकता है।
Atal Pension Yojana की शुरुआत कब हुई?
Atal Pension Yojana की शुरुआत केंद्र सरकार ने 9 मई 2015 को की थी। इसे 1 जून 2015 से लागू किया गया। योजना शुरू करने का मुख्य उद्देश्य ऐसे लोगों को वृद्धावस्था में आर्थिक सुरक्षा देना था जिन्हें किसी नियमित पेंशन व्यवस्था का लाभ नहीं मिलता। विशेष रूप से गरीब, कम आय वाले, वंचित तथा असंगठित क्षेत्र में काम करने वाले लोगों को ध्यान में रखते हुए इसकी शुरुआत की गई थी। इनमें छोटे दुकानदार, मजदूर, घरेलू कामगार, कृषि क्षेत्र से जुड़े लोग, छोटे व्यवसाय करने वाले और स्वरोजगार से जुड़े नागरिक शामिल हो सकते हैं।
2026 में Atal Pension Yojana का नया बदलाव
इस योजना को लेकर 2026 में एक बड़ा निर्णय लिया गया। केंद्र सरकार ने 21 जनवरी 2026 को Atal Pension Yojana को 2030-31 तक जारी रखने की मंजूरी दी है। सरकार ने योजना के प्रचार, जागरूकता, लोगों तक इसकी पहुंच बढ़ाने और आवश्यक वित्तीय सहायता जारी रखने का भी निर्णय लिया है। इसका अर्थ है कि आने वाले वर्षों में भी पात्र लोग इस योजना से जुड़ सकेंगे। 21 अप्रैल 2026 तक योजना के कुल नामांकन 9 करोड़ का आंकड़ा पार कर चुके थे। इसके बाद 30 अप्रैल 2026 तक 9.04 करोड़ से अधिक लोगों का नामांकन दर्ज किया गया। 2025-26 में ही 1.35 करोड़ से अधिक नए नामांकन हुए, जो योजना शुरू होने के बाद किसी एक वित्तीय वर्ष में सबसे अधिक थे।
Atal Pension Yojana किसके लिए बनाई गई है?
यह योजना उन भारतीय नागरिकों के लिए विशेष रूप से उपयोगी है जिनके पास वृद्धावस्था के लिए नियमित पेंशन का कोई मजबूत साधन नहीं है। सरकार का मुख्य ध्यान गरीब, वंचित तथा असंगठित क्षेत्र के कामगारों पर रहा है। हालांकि योजना केवल मजदूरों तक सीमित नहीं है। निर्धारित शर्तें पूरी करने वाला नागरिक इसमें शामिल हो सकता है। उदाहरण के लिए छोटा दुकानदार, दर्जी, चालक, किसान, कृषि मजदूर, निर्माण कार्य करने वाला व्यक्ति, घरेलू कामगार या स्वयं का छोटा काम करने वाला नागरिक इसका लाभ उठा सकता है। इसके अलावा नौकरी करने वाला व्यक्ति भी पात्रता की अन्य शर्तें पूरी करने पर इसमें शामिल हो सकता है। लेकिन 1 अक्टूबर 2022 से आयकरदाता नए खाते के लिए पात्र नहीं हैं।
Atal Pension Yojana की पात्रता क्या है?
योजना से जुड़ने के लिए कुछ प्रमुख शर्तें निर्धारित की गई हैं। आवेदक भारत का नागरिक होना चाहिए। उसकी आयु कम से कम 18 वर्ष और अधिकतम 40 वर्ष होनी चाहिए। उसके पास बैंक या डाकघर में बचत खाता होना आवश्यक है। 1 अक्टूबर 2022 से ऐसा व्यक्ति नया खाता नहीं खोल सकता जो आवेदन करते समय आयकरदाता है या पहले आयकरदाता रह चुका है। हालांकि जो लोग 30 सितंबर 2022 या उससे पहले योजना में शामिल हो चुके थे, वे आयकरदाता होने के बावजूद अपना खाता जारी रख सकते हैं। इसी तरह यदि कोई व्यक्ति योजना में शामिल होते समय आयकरदाता नहीं था लेकिन बाद में आयकरदाता बन जाता है, तो उसका पहले से चल रहा खाता बंद नहीं किया जाता।
Atal Pension Yojana में कितनी पेंशन मिलती है?
इस योजना की सबसे बड़ी विशेषता निश्चित न्यूनतम पेंशन है। व्यक्ति 60 वर्ष की आयु पूरी करने के बाद अपनी चुनी गई श्रेणी के अनुसार हर महीने न्यूनतम पेंशन प्राप्त कर सकता है। योजना में 1000 रुपये, 2000 रुपये, 3000 रुपये, 4000 रुपये और 5000 रुपये प्रतिमाह की पेंशन के विकल्प दिए गए हैं। व्यक्ति किस पेंशन राशि का चुनाव करता है और योजना से किस उम्र में जुड़ता है, उसी के अनुसार उसका अंशदान निर्धारित होता है। कम उम्र में योजना शुरू करने वाले व्यक्ति को सामान्य रूप से कम अंशदान करना पड़ता है, क्योंकि उसके पास 60 वर्ष की आयु तक बचत करने के लिए अधिक समय होता है। इसलिए 18 से 25 वर्ष जैसी कम उम्र में योजना से जुड़ना लंबे समय के लिहाज से फायदेमंद हो सकता है।
Atal Pension Yojana में इस योजना के मुख्य फायदे
Atal Pension Yojana में केवल खाताधारक की पेंशन का ही लाभ नहीं है। इसके अंतर्गत परिवार की आर्थिक सुरक्षा से जुड़ी व्यवस्था भी की गई है। सबसे पहला लाभ यह है कि 60 वर्ष की आयु पूरी होने के बाद चुनी गई श्रेणी के अनुसार 1000 रुपये से 5000 रुपये तक की न्यूनतम मासिक पेंशन जीवनभर मिल सकती है। दूसरा बड़ा लाभ जीवनसाथी को मिलता है। पेंशन लेने वाले व्यक्ति की मृत्यु के बाद उसके जीवनसाथी को वही न्यूनतम पेंशन उसके जीवनकाल तक मिल सकती है। तीसरा लाभ नामित व्यक्ति से जुड़ा है। खाताधारक और उसके जीवनसाथी दोनों के निधन के बाद 60 वर्ष तक संचित निर्धारित पेंशन संपत्ति नामित व्यक्ति को दी जाती है।
खाताधारक की 60 वर्ष से पहले मृत्यु हो जाए तो क्या होगा?
योजना में इस स्थिति के लिए भी व्यवस्था की गई है। यदि खाताधारक की मृत्यु 60 वर्ष की आयु से पहले हो जाती है तो उसका जीवनसाथी खाते को आगे जारी रखने का विकल्प चुन सकता है। जीवनसाथी उस अवधि तक अंशदान जारी रख सकता है जिस तारीख को मूल खाताधारक 60 वर्ष का होता। इसके बाद नियमों के अनुसार जीवनसाथी पेंशन का लाभ प्राप्त कर सकता है। दूसरा विकल्प यह है कि उस समय तक जमा हुई राशि नियमों के अनुसार जीवनसाथी या नामित व्यक्ति को वापस कर दी जाए। अविवाहित खाताधारक के मामले में जमा राशि नामित व्यक्ति को दी जा सकती है।
क्या यह योजना सभी राज्यों में लागू है?
हां। Atal Pension Yojana केंद्र सरकार की योजना है और इसे देश के सभी राज्यों तथा केंद्र शासित प्रदेशों में लागू किया गया है। इसका लाभ उत्तर प्रदेश, बिहार, मध्य प्रदेश, राजस्थान, महाराष्ट्र, गुजरात, पंजाब, हरियाणा, दिल्ली, उत्तराखंड, हिमाचल प्रदेश, झारखंड, छत्तीसगढ़, ओडिशा, पश्चिम बंगाल, असम, तमिलनाडु, केरल, कर्नाटक, तेलंगाना, आंध्र प्रदेश सहित पूरे देश में पात्र नागरिक ले सकते हैं। राज्य बदलने से योजना की मूल पेंशन राशि नहीं बदलती। इसकी पात्रता और प्रमुख लाभ पूरे देश में समान केंद्रीय नियमों के अनुसार चलते हैं।
अलग–अलग राज्यों के लोगों को इसका क्या फायदा है?
ग्रामीण राज्यों में इसका लाभ खेती, मजदूरी और छोटे व्यवसाय से जुड़े लोगों के लिए महत्वपूर्ण हो सकता है, क्योंकि इनमें से बड़ी संख्या में लोगों को नौकरी वाली नियमित पेंशन नहीं मिलती। शहरी क्षेत्रों में रिक्शा चालक, दुकानदार, घरेलू कामगार, छोटे कारोबारी तथा दूसरे असंगठित कामगार भी पात्रता पूरी होने पर योजना का लाभ ले सकते हैं।
किसी व्यक्ति के एक राज्य से दूसरे राज्य में रहने जाने पर भी केवल स्थान बदलने के कारण अंशदान बंद नहीं होता। बैंक खाते के माध्यम से अंशदान जारी रखा जा सकता है। इस कारण रोजगार के लिए दूसरे शहर या राज्य जाने वाले लोगों के लिए भी योजना उपयोगी है।
योजना के लिए कितना पैसा जमा करना पड़ता है?
अंशदान की राशि सभी लोगों के लिए एक जैसी नहीं होती। यह तीन प्रमुख बातों पर निर्भर करती है। पहली, योजना में शामिल होने के समय व्यक्ति की उम्र। दूसरी, उसने कितनी मासिक पेंशन चुनी है। तीसरी, वह अंशदान कितने अंतराल पर देना चाहता है। अंशदान मासिक, तीन महीने में एक बार या छह महीने में एक बार किया जा सकता है। तय राशि बैंक या डाकघर के बचत खाते से अपने आप काटी जाती है। इसलिए खाते में पर्याप्त राशि बनाए रखना जरूरी है। नियमित अंशदान करने से खाता सुचारु रूप से चलता रहता है।
Atal Pension Yojana में जल्दी जुड़ने का फायदा क्या है?
योजना में कम उम्र में शामिल होना आर्थिक रूप से अधिक सुविधाजनक हो सकता है। मान लीजिए दो लोग समान मासिक पेंशन चाहते हैं। इनमें से एक 20 वर्ष की उम्र में योजना शुरू करता है और दूसरा 38 वर्ष में। पहले व्यक्ति के पास 60 वर्ष की आयु तक अंशदान करने के लिए अधिक समय होगा। इसलिए उसे नियमित रूप से अपेक्षाकृत कम राशि जमा करनी पड़ सकती है। इसी वजह से आधिकारिक जानकारी में भी पात्र व्यक्ति को यथासंभव जल्दी योजना से जुड़ने की सलाह दी गई है।
Atal Pension Yojana के लिए आवेदन कैसे करें?
योजना के लिए आवेदन करना कठिन नहीं है। सबसे पहले व्यक्ति के पास बैंक या डाकघर में बचत खाता होना चाहिए। यदि खाता नहीं है तो पहले बचत खाता खुलवाना होगा। इसके बाद संबंधित बैंक शाखा या डाकघर में जाकर Atal Pension Yojana में शामिल होने का आवेदन मांगा जा सकता है। आवेदन में नाम, जन्मतिथि, बैंक खाते की जानकारी, जीवनसाथी से जुड़ी जानकारी और नामित व्यक्ति की जानकारी सही तरीके से भरनी चाहिए। योजना में नामित व्यक्ति की जानकारी देना जरूरी है। इसके बाद अपनी पसंद की मासिक पेंशन राशि चुननी होती है। उसी के आधार पर अंशदान तय किया जाता है। आवेदन स्वीकार होने के बाद निर्धारित समय पर बचत खाते से अंशदान की राशि अपने आप कटती रहती है। कुछ सेवा प्रदाता आधार आधारित दूरस्थ आवेदन की सुविधा भी उपलब्ध कराते हैं, लेकिन बैंक या डाकघर के माध्यम से आवेदन सबसे सीधा तरीका है।
Atal Pension Yojana में आवेदन करते समय किन बातों का ध्यान रखें?
जन्मतिथि सही दर्ज कराना बहुत जरूरी है, क्योंकि अंशदान की राशि योजना से जुड़ने की आयु पर निर्भर करती है। बैंक खाते में समय पर पर्याप्त धन रखें ताकि अंशदान कट सके। जीवनसाथी और नामित व्यक्ति की जानकारी भी सही रखें। अपना पता या अन्य आवश्यक जानकारी बदलने पर संबंधित संस्था को सूचना देना उचित है। सबसे महत्वपूर्ण बात यह है कि अपनी आय और भविष्य की आवश्यकता के अनुसार ही पेंशन राशि चुनें। केवल सबसे अधिक पेंशन देखकर ऐसा अंशदान न चुनें जिसे लंबे समय तक जमा करना कठिन हो।
Atal Pension Yojana में क्या 60 वर्ष से पहले योजना छोड़ी जा सकती है?
हां। मौजूदा नियमों के अनुसार 60 वर्ष से पहले स्वैच्छिक रूप से योजना से बाहर निकलना संभव है। ऐसी स्थिति में खाताधारक को उसके द्वारा जमा किए गए अंशदान और उस पर अर्जित आय से लागू खाता रखरखाव शुल्क घटाकर राशि वापस की जा सकती है। लेकिन योजना के तीन प्रमुख गारंटी वाले लाभ प्राप्त करने के लिए 60 वर्ष तक नियमित अंशदान जारी रखना अधिक उपयोगी माना गया है।
Atal Pension Yojana में पुराने सरकारी अंशदान को लेकर भ्रम न रखें
योजना शुरू होने के समय कुछ पात्र लोगों के लिए केंद्र सरकार द्वारा सीमित अवधि तक अंशदान में सहायता की व्यवस्था की गई थी। यह सुविधा उन विशेष पात्र खाताधारकों के लिए थी जो शुरुआती अवधि में योजना से जुड़े थे। इसे आज योजना से जुड़ने वाले प्रत्येक नए व्यक्ति को मिलने वाली स्थायी सरकारी राशि नहीं समझना चाहिए। वर्तमान योजना का मुख्य लाभ 60 वर्ष के बाद मिलने वाली निर्धारित न्यूनतम पेंशन, जीवनसाथी की पेंशन और नामित व्यक्ति के लिए पेंशन संपत्ति है।
Atal Pension Yojana 2026 में योजना की स्थिति
Atal Pension Yojana अब देश की बड़ी सामाजिक सुरक्षा योजनाओं में शामिल हो चुकी है। 30 अप्रैल 2026 तक 9.04 करोड़ से अधिक नामांकन हो चुके थे। सरकार ने इसे 2030-31 तक जारी रखने की मंजूरी भी दे दी है। इससे यह साफ है कि आने वाले वर्षों में सरकार का ध्यान असंगठित क्षेत्र के अधिक से अधिक लोगों को वृद्धावस्था की आर्थिक सुरक्षा से जोड़ने पर बना रहेगा।
निष्कर्ष
Atal Pension Yojana उन लोगों के लिए उपयोगी विकल्प हो सकती है जिनके पास बुढ़ापे के लिए नियमित पेंशन की व्यवस्था नहीं है। 18 से 40 वर्ष की आयु के पात्र भारतीय नागरिक इसमें शामिल होकर 60 वर्ष के बाद 1000 रुपये से 5000 रुपये तक की न्यूनतम मासिक पेंशन का विकल्प चुन सकते हैं। इसके साथ खाताधारक की मृत्यु के बाद जीवनसाथी के लिए पेंशन और दोनों के निधन के बाद नामित व्यक्ति के लिए पेंशन संपत्ति की व्यवस्था इसे परिवार की आर्थिक सुरक्षा से भी जोड़ती है।
योजना पूरे भारत में लागू है, इसलिए पात्र व्यक्ति किसी भी राज्य या केंद्र शासित प्रदेश में रहते हुए बैंक या डाकघर के बचत खाते के माध्यम से इसका लाभ ले सकता है। कम उम्र में योजना शुरू करने पर लंबे समय तक छोटी-छोटी रकम जमा करके वृद्धावस्था के लिए एक निश्चित आय की व्यवस्था बनाने में मदद मिल सकती है। आवेदन करने से पहले अपनी उम्र, आय, चुनी गई पेंशन और लंबे समय तक अंशदान करने की क्षमता को जरूर समझना चाहिए।
FAQ
1. Atal Pension Yojana में कौन आवेदन कर सकता है?
18 से 40 वर्ष की आयु का भारतीय नागरिक इस योजना में आवेदन कर सकता है। उसके पास बैंक या डाकघर में बचत खाता होना चाहिए। 1 अक्टूबर 2022 से आयकरदाता नए खाते के लिए पात्र नहीं हैं।
2. Atal Pension Yojana में कितनी पेंशन मिलती है?
इस योजना में 60 वर्ष की आयु के बाद 1000 रुपये, 2000 रुपये, 3000 रुपये, 4000 रुपये या 5000 रुपये प्रतिमाह की न्यूनतम पेंशन का विकल्प मिलता है।
3. Atal Pension Yojana के लिए कितना पैसा जमा करना पड़ता है?
अंशदान की राशि व्यक्ति की उम्र और चुनी गई पेंशन पर निर्भर करती है। कम उम्र में योजना से जुड़ने पर सामान्य रूप से कम अंशदान करना पड़ता है।
4. क्या Atal Pension Yojana पूरे भारत में लागू है?
हां, यह केंद्र सरकार की योजना है और सभी राज्यों तथा केंद्र शासित प्रदेशों में लागू है। पात्र व्यक्ति बैंक या डाकघर के माध्यम से इसका लाभ ले सकते हैं।
5. खाताधारक की मृत्यु होने पर क्या लाभ मिलता है?
खाताधारक की मृत्यु के बाद पात्र जीवनसाथी को नियमों के अनुसार पेंशन मिल सकती है। खाताधारक और जीवनसाथी दोनों की मृत्यु के बाद निर्धारित पेंशन संपत्ति नामित व्यक्ति को दी जाती है।
6. Atal Pension Yojana के लिए आवेदन कैसे करें?
इसके लिए अपने बैंक या डाकघर में जाकर आवेदन किया जा सकता है। आवेदन में व्यक्तिगत जानकारी, जन्मतिथि, जीवनसाथी और नामित व्यक्ति का विवरण भरना होता है। इसके बाद चुनी गई पेंशन के अनुसार अंशदान खाते से नियमित रूप से कटता रहता है।