
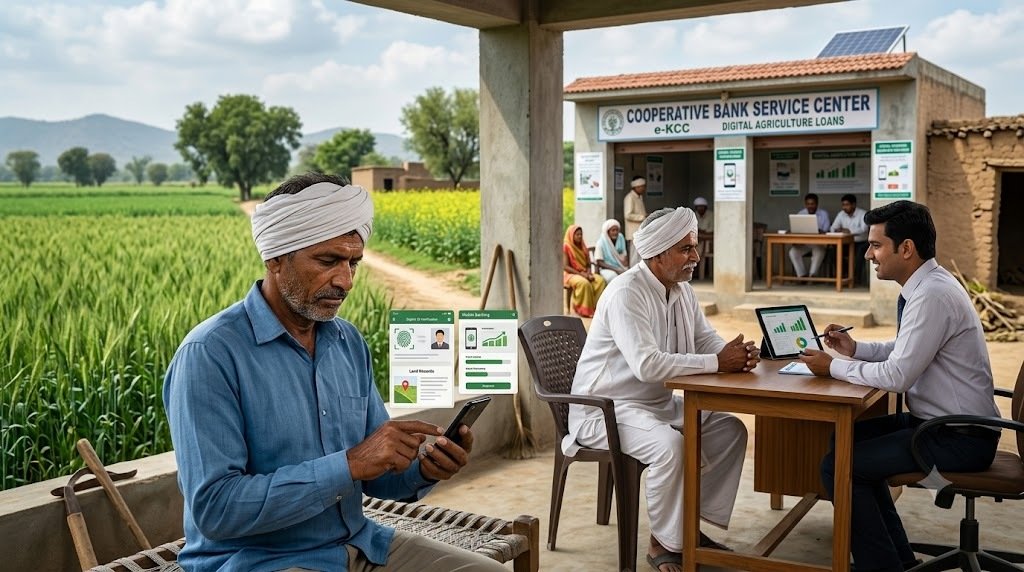
किसानों को कृषि ऋण लेने के लिए अब बार-बार बैंक के चक्कर लगाने और लंबी कतारों में खड़े होने की जरूरत कम होती जा रही है। डिजिटल तकनीक के इस्तेमाल से किसान क्रेडिट कार्ड यानी केसीसी (KCC) के लिए आवेदन और ऋण प्रक्रिया को आसान बनाने की दिशा में तेजी से काम किया जा रहा है। राष्ट्रीय कृषि और ग्रामीण विकास बैंक (नाबार्ड) ने वडोदरा स्थित एग्री-फिनटेक कंपनी 24X7 Moneyworks Consulting के साथ मिलकर दिसंबर 2025 से अब तक 3 लाख से अधिक किसान क्रेडिट कार्ड आवेदनों को डिजिटल माध्यम से ऑनबोर्ड किया है।
इस पहल का उद्देश्य कृषि ऋण की प्रक्रिया को अधिक सरल, पारदर्शी और तेज बनाना है। खास तौर पर सहकारी बैंकों, क्षेत्रीय ग्रामीण बैंकों (RRB) और प्राथमिक कृषि साख समितियों (PACS) के नेटवर्क के जरिए किसानों तक डिजिटल ऋण सुविधा पहुंचाने पर जोर दिया जा रहा है।
ई-केसीसी पोर्टल से आसान हुई प्रक्रिया
24X7 Moneyworks Consulting के संस्थापक, प्रबंध निदेशक एवं मुख्य कार्यकारी अधिकारी रंजीत गौतम के अनुसार, ई-केसीसी पोर्टल को सहकारी बैंकों और प्राथमिक कृषि साख समितियों के लिए तैयार किया गया है। इस पोर्टल के माध्यम से किसान की आधार पहचान का सत्यापन, भूमि रिकॉर्ड की जांच और किसान की फसल तथा खेती के क्षेत्रफल के आधार पर ऋण सीमा निर्धारित करने में मदद मिलती है।
इस डिजिटल व्यवस्था के विस्तार का अंदाजा इसी बात से लगाया जा सकता है कि एक साल से भी कम समय में यह पहल करीब 238 सहकारी बैंकों और लगभग 32,000 प्राथमिक कृषि साख समितियों तक पहुंच चुकी है। सहकारी बैंक नेटवर्क के माध्यम से करीब 1.7 लाख किसान क्रेडिट कार्ड आवेदनों को इलेक्ट्रॉनिक तरीके से ऑनबोर्ड किया गया है।
डिजिटल प्रक्रिया का एक महत्वपूर्ण लाभ यह है कि किसान को अपनी फसल और क्षेत्र के आधार पर उपलब्ध संभावित ऋण सीमा की जानकारी मिल सकती है। इससे किसान को यह समझने में मदद मिलती है कि संबंधित फसल के लिए उसके जिले में निर्धारित वित्तीय जरूरत के आधार पर वह कितने कृषि ऋण के लिए पात्र हो सकता है।
किसानों को बैंक के चक्कर से राहत
किसान क्रेडिट कार्ड का उद्देश्य किसानों को खेती के लिए समय पर और अपेक्षाकृत सस्ती दर पर ऋण उपलब्ध कराना है। किसान इस ऋण का उपयोग बीज, खाद, कीटनाशक और खेती से जुड़े अन्य आवश्यक खर्चों के लिए कर सकते हैं।
परंपरागत व्यवस्था में किसान को ऋण के लिए बैंक में कई बार जाना पड़ता था। दस्तावेज जमा करने, भूमि संबंधी रिकॉर्ड की जांच और अन्य औपचारिकताओं में काफी समय लग जाता था। बैंक अधिकारियों के अनुसार, पारंपरिक केसीसी आवेदन प्रक्रिया में कई तरह की अक्षमताएं थीं। कई मामलों में ऋण आवेदन के निपटारे में तीन से चार सप्ताह तक का समय लग सकता था।
डिजिटल व्यवस्था में आधार सत्यापन और भूमि रिकॉर्ड की जांच जैसी प्रक्रियाओं को ऑनलाइन करने से कागजी कार्रवाई कम करने और आवेदन के निपटारे की प्रक्रिया को तेज करने में मदद मिल सकती है।
7.72 करोड़ से अधिक सक्रिय KCC धारक
देश में कृषि ऋण की जरूरत का बड़ा हिस्सा किसान क्रेडिट कार्ड के माध्यम से पूरा किया जाता है। उपलब्ध आंकड़ों के अनुसार, भूमि रखने वाले किसानों के 7.72 करोड़ परिचालन किसान क्रेडिट कार्ड खाते हैं। इसके अलावा मत्स्य पालन और पशुपालन गतिविधियों के लिए भी किसान क्रेडिट कार्ड जारी किए गए हैं।
मत्स्य क्षेत्र से जुड़े करीब 2.4 लाख KCC और पशुपालन गतिविधियों के लिए लगभग 44 लाख KCC जारी किए गए हैं। इससे स्पष्ट है कि KCC व्यवस्था अब केवल पारंपरिक फसल उत्पादन तक सीमित नहीं है, बल्कि कृषि से जुड़े अन्य क्षेत्रों तक भी इसका विस्तार हो रहा है।
देश में कृषि क्षेत्र के लिए बैंकिंग व्यवस्था के माध्यम से बड़े पैमाने पर ऋण उपलब्ध कराया जा रहा है। वित्त वर्ष 2025-26 में वाणिज्यिक बैंकों, सहकारी बैंकों और क्षेत्रीय ग्रामीण बैंकों से कृषि क्षेत्र को दिया गया ऋण 32.5 लाख करोड़ रुपये से अधिक रहा। इसमें करीब 60 प्रतिशत हिस्सा अल्पकालिक फसल ऋण का था, जबकि शेष राशि कृषि और उससे जुड़े क्षेत्रों में निवेश ऋण के रूप में वितरित की गई।
7 प्रतिशत ब्याज पर 3 लाख रुपये तक अल्पकालिक ऋण
किसानों के लिए किसान क्रेडिट कार्ड को सस्ता कृषि ऋण उपलब्ध कराने वाली प्रमुख व्यवस्था माना जाता है। कृषि मंत्रालय की संशोधित ब्याज सहायता योजना (MISS) के तहत KCC धारक किसानों को कार्यशील पूंजी की जरूरतों को पूरा करने के लिए 3 लाख रुपये तक का अल्पकालिक कृषि ऋण 7 प्रतिशत वार्षिक ब्याज दर पर उपलब्ध कराया जाता है।
समय पर ऋण चुकाने वाले किसानों को अतिरिक्त 3 प्रतिशत ब्याज सहायता का प्रावधान है। इससे प्रभावी ब्याज दर 4 प्रतिशत तक रह जाती है। इस व्यवस्था का उद्देश्य किसानों को साहूकारों या अनौपचारिक ऋण स्रोतों पर निर्भरता कम करने में मदद करना है।
हालांकि, किसान क्रेडिट कार्ड की सुविधा का लाभ लेने के लिए पात्रता, ऋण सीमा, भूमि रिकॉर्ड और बैंक की निर्धारित प्रक्रिया महत्वपूर्ण होती है। डिजिटल पोर्टल इन प्रक्रियाओं को अधिक व्यवस्थित करने में मदद कर सकता है।
नाबार्ड का एग्री-फिनटेक कंपनी में निवेश
इस डिजिटल पहल के साथ नाबार्ड ने एग्री-फिनटेक क्षेत्र में भी अपनी भागीदारी बढ़ाई है। नाबार्ड ने 24X7 Moneyworks Consulting में 10 प्रतिशत हिस्सेदारी खरीदी है। यह नाबार्ड का किसी बूटस्ट्रैप्ड स्टार्टअप में पहला निवेश बताया गया है।
कंपनी ने कृषि अवसंरचना कोष (Agriculture Infrastructure Fund) से जुड़ी ब्याज सहायता के दावों को डिजिटल तरीके से संभालने के लिए भी एक प्लेटफॉर्म विकसित किया है। इस प्लेटफॉर्म का उद्देश्य ब्याज सहायता से जुड़े दावों का वास्तविक समय में सत्यापन और भुगतान प्रक्रिया को सुगम बनाना है।
इस तरह डिजिटल तकनीक का इस्तेमाल केवल किसान क्रेडिट कार्ड तक सीमित नहीं रह रहा है, बल्कि कृषि क्षेत्र में सरकारी सहायता, बैंकिंग और वित्तीय सेवाओं की पूरी प्रक्रिया को अधिक तकनीक आधारित बनाने की दिशा में बढ़ रहा है।
डिजिटल कृषि ऋण से बढ़ेगी पारदर्शिता
नाबार्ड के अनुसार ई-केसीसी जैसी डिजिटल व्यवस्था कृषि ऋण की पहुंच, पारदर्शिता और वितरण की दक्षता को बेहतर बनाने की क्षमता रखती है। भूमि रिकॉर्ड और फसल संबंधी जानकारी के डिजिटल सत्यापन से बैंक को किसान की ऋण पात्रता समझने में आसानी हो सकती है।
किसानों के लिए इसका एक बड़ा फायदा यह हो सकता है कि आवेदन की स्थिति और संभावित ऋण सीमा की जानकारी अधिक आसानी से उपलब्ध हो। इससे बैंक और किसान के बीच जानकारी का अंतर कम करने में भी मदद मिल सकती है।
हालांकि डिजिटल व्यवस्था को सफल बनाने के लिए ग्रामीण क्षेत्रों में इंटरनेट कनेक्टिविटी, डिजिटल साक्षरता और स्थानीय स्तर पर सहायता जैसी जरूरतों पर भी ध्यान देना होगा। कई किसान अभी भी ऑनलाइन बैंकिंग और डिजिटल आवेदन प्रक्रिया से पूरी तरह परिचित नहीं हैं। ऐसे में PACS और ग्रामीण बैंक शाखाएं किसानों को डिजिटल आवेदन में सहायता देने में महत्वपूर्ण भूमिका निभा सकती हैं।
खेती के लिए समय पर ऋण उपलब्ध कराना जरूरी
कृषि में समय पर मिलने वाला ऋण किसान के लिए काफी महत्वपूर्ण होता है। बुवाई के समय बीज, खाद, कीटनाशक और अन्य कृषि सामग्री की खरीद के लिए किसानों को तत्काल धन की आवश्यकता होती है। ऋण प्रक्रिया में देरी होने पर किसान को वैकल्पिक स्रोतों से पैसा जुटाना पड़ सकता है।
ई-केसीसी जैसी डिजिटल पहल का उद्देश्य इसी प्रक्रिया को अधिक तेज और व्यवस्थित बनाना है। यदि भूमि रिकॉर्ड, आधार और फसल संबंधी जानकारी का सत्यापन समय पर हो जाता है तो ऋण आवेदन के निपटारे में लगने वाला समय कम किया जा सकता है।
आने वाले समय में कृषि ऋण व्यवस्था में डिजिटल तकनीक की भूमिका और बढ़ने की संभावना है। सहकारी बैंक, RRB और PACS जैसे ग्रामीण वित्तीय संस्थानों को डिजिटल प्लेटफॉर्म से जोड़ने से अधिक किसानों तक औपचारिक बैंकिंग और कृषि ऋण की पहुंच बनाई जा सकती है। इससे किसान को खेती के लिए जरूरी वित्तीय संसाधन समय पर उपलब्ध कराने और कृषि ऋण प्रणाली को अधिक पारदर्शी बनाने में मदद मिल सकती है।

